Crédito INFONAVIT 2026: requisitos, monto, tasas y cómo solicitarlo
El crédito INFONAVIT es una de las principales alternativas de financiamiento para trabajadores que buscan comprar, construir, remodelar o mejorar una vivienda en México. Antes de solicitarlo, es importante conocer cuánto dinero puede prestar el Instituto, qué requisitos se deben cumplir, cuáles son las tasas de interés y cómo consultar la precalificación.
Conoce más sobre: Ayuda a Madres y Padres trabajadores
En 2026, INFONAVIT ofrece diferentes opciones de financiamiento que pueden adaptarse a las necesidades y capacidad de pago de cada derechohabiente. Por ello, conocer las condiciones actuales puede ayudarte a tomar una decisión financiera más informada.
¿Qué es el crédito INFONAVIT?
El Instituto del Fondo Nacional de la Vivienda para los Trabajadores (INFONAVIT) administra recursos destinados a facilitar el acceso de los trabajadores a una vivienda. Actualmente, sus opciones de crédito no se limitan a comprar una casa nueva.
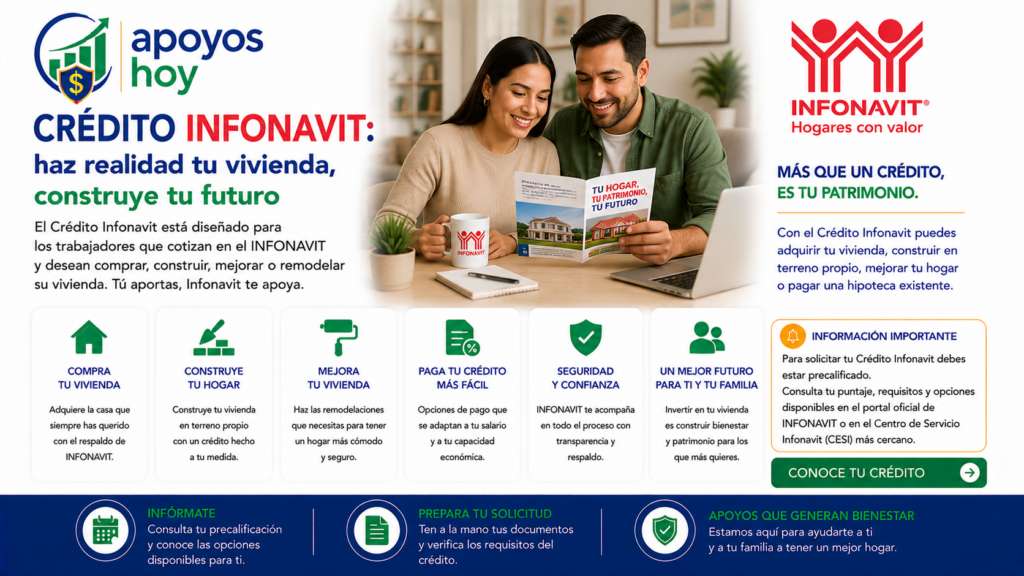
De acuerdo con la información oficial, un derechohabiente puede utilizar un crédito INFONAVIT para comprar una vivienda nueva o existente, construir, remodelar o reparar una propiedad, adquirir un terreno o pagar una hipoteca contratada con otra institución financiera.
Esta variedad de alternativas permite que cada trabajador pueda elegir el financiamiento que mejor se adapte a su situación.
¿Cuánto presta INFONAVIT en 2026?
Una de las preguntas más buscadas por quienes desean adquirir una vivienda es cuánto dinero presta INFONAVIT.
Para el crédito tradicional destinado a la compra de vivienda, el Instituto señala un monto máximo de $2,935,002.35 pesos. Sin embargo, esto no significa que todos los trabajadores puedan obtener esa cantidad, ya que el monto disponible depende de factores como la capacidad de pago y la precalificación del solicitante.
El plazo puede seleccionarse desde 1 hasta 30 años. Además, la suma de la edad del trabajador y el plazo elegido no debe superar los 70 años para hombres ni los 75 años para mujeres.
Por esta razón, consultar la precalificación antes de buscar una vivienda puede ayudarte a establecer un presupuesto realista.
¿Cuál es la tasa de interés del crédito INFONAVIT?
La tasa de interés es otro factor fundamental al comparar opciones de financiamiento.
Para el crédito tradicional, INFONAVIT maneja una tasa fija diferenciada según el nivel salarial, que actualmente va de 3.69% a 10.45% anual. La tasa aplicable al trabajador puede consultarse durante el proceso de precalificación.
El hecho de que la tasa sea fija durante la vida del crédito permite conocer con mayor claridad las condiciones financieras del préstamo. Aun así, es recomendable revisar la mensualidad, el plazo y el costo total antes de firmar.
¿Cuáles son los requisitos para solicitar un crédito INFONAVIT?
Los requisitos pueden variar dependiendo del producto que se quiera contratar. Uno de los pasos importantes es realizar la precalificación en Mi Cuenta INFONAVIT, donde el trabajador puede consultar las condiciones y el monto de crédito que tiene disponible.
Además, INFONAVIT señala que el curso de educación financiera “Saber más para decidir mejor” forma parte de los requisitos para obtener la constancia necesaria para ejercer el derecho al crédito.
Durante el trámite también pueden solicitarse documentos personales, información relacionada con el inmueble y otros requisitos específicos según el tipo de financiamiento.
¿Para qué puedo utilizar el crédito?
El crédito INFONAVIT ofrece diferentes posibilidades. Entre ellas está la compra de una casa nueva o usada, incluso determinadas viviendas hipotecadas; también es posible construir una vivienda cuando el trabajador o su cónyuge cuenta con un terreno.
Para quienes ya tienen una propiedad, existen alternativas destinadas a reparar, ampliar o mejorar la vivienda. También se puede utilizar un financiamiento para liquidar una hipoteca contratada con una institución financiera diferente a INFONAVIT.
Esta flexibilidad convierte al crédito en una herramienta que puede utilizarse en distintas etapas de la vida familiar.
¿Cómo consultar cuánto crédito tengo?
La forma más práctica de conocer el monto disponible es ingresar a Mi Cuenta INFONAVIT y revisar la sección de precalificación y puntos. El Instituto indica que ahí se muestra el monto máximo que puede prestar de acuerdo con la situación particular del trabajador.
Antes de iniciar una operación inmobiliaria, conviene revisar esta información y calcular cuánto representa la mensualidad dentro del presupuesto familiar.
También es recomendable utilizar exclusivamente los canales oficiales del Instituto para evitar fraudes o intermediarios que prometan aumentar el monto del crédito a cambio de dinero.
¿Qué pasa si pierdo mi empleo?
Una preocupación frecuente entre los trabajadores que tienen un crédito hipotecario es qué ocurre si pierden su relación laboral.
INFONAVIT contempla una prórroga cuando identifica la pérdida del empleo. Según la información vigente, dependiendo de la fecha en que se contrató el crédito, puede existir un periodo total de 12 o 24 meses. Además, desde abril de 2025, durante la prórroga no se generan intereses ni mensualidades vencidas.
Esta medida puede proporcionar un margen adicional para que el trabajador pueda recuperar su fuente de ingresos sin poner inmediatamente en riesgo su vivienda.
¿Conviene solicitar un crédito INFONAVIT?
La respuesta depende de la situación financiera de cada persona. Antes de contratar un préstamo hipotecario, es recomendable comparar la mensualidad, el plazo, la tasa de interés, el monto total que se pagará y las condiciones específicas del crédito.
El crédito INFONAVIT 2026 ofrece distintas alternativas para comprar, construir, remodelar o financiar una vivienda. Sin embargo, el monto y las condiciones disponibles son individuales, por lo que consultar la precalificación es uno de los primeros pasos que debería realizar cualquier trabajador interesado.
Para evitar información desactualizada, siempre conviene verificar las condiciones directamente en los canales oficiales de INFONAVIT antes de comenzar el trámite o firmar cualquier documento.