Préstamo FHA en Estados Unidos: requisitos, beneficios y cómo comprar una vivienda con bajo enganche
Comprar una casa en Estados Unidos puede parecer complicado para muchas personas debido a los altos costos iniciales, los requisitos de crédito y la necesidad de contar con un ahorro suficiente para el pago inicial. Para facilitar el acceso a la vivienda, existe el préstamo FHA (FHA Loan), una alternativa hipotecaria diseñada para ayudar a compradores que buscan condiciones más accesibles.
Este tipo de financiamiento es especialmente conocido por permitir pagos iniciales más bajos y requisitos de crédito más flexibles que algunos préstamos hipotecarios tradicionales. Si estás pensando en comprar una vivienda, conocer cómo funciona un préstamo FHA puede ayudarte a evaluar si esta opción se adapta a tu situación financiera.
Descubre aquí más sobre: El apoyo ELS, aprende inglés en EEUU
¿Qué es un préstamo FHA?
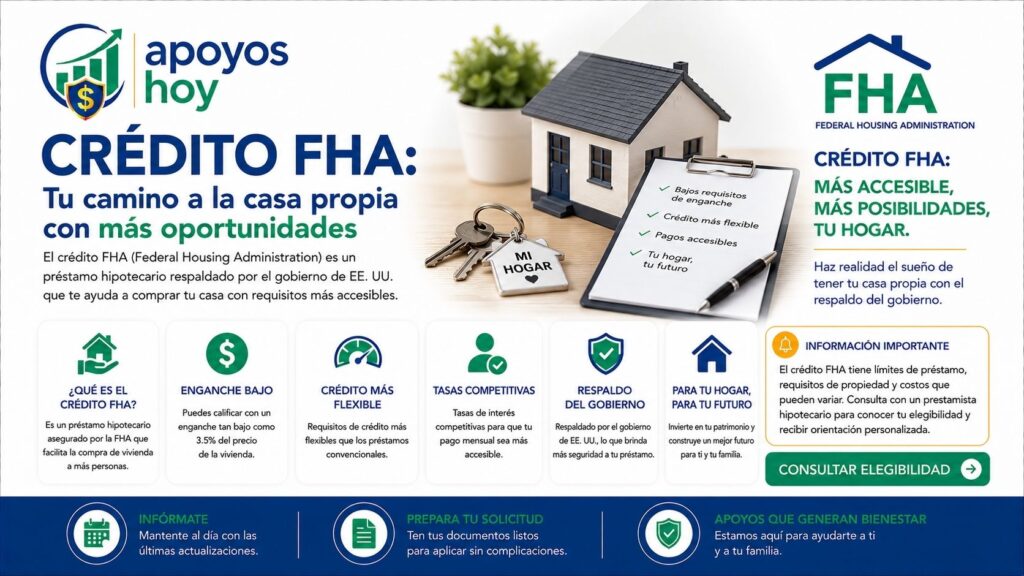
Un préstamo FHA es una hipoteca respaldada por la Administración Federal de Vivienda (Federal Housing Administration), una agencia del gobierno de Estados Unidos.
Es importante aclarar que la FHA no entrega directamente el dinero del préstamo al comprador. En su lugar, proporciona un seguro hipotecario que reduce el riesgo para los prestamistas aprobados, permitiendo que bancos y entidades financieras ofrezcan condiciones más accesibles.
Gracias a este respaldo, algunas personas pueden acceder a una vivienda con un menor pago inicial o con requisitos de historial crediticio menos estrictos.
¿Quién puede solicitar un préstamo FHA?
Los préstamos FHA están disponibles para compradores que cumplen ciertos criterios establecidos por los prestamistas y las normas del programa.
Algunos factores que suelen evaluarse incluyen:
- Historial crediticio.
- Ingresos estables.
- Capacidad para cubrir los pagos mensuales.
- Relación entre deudas e ingresos.
- Verificación de empleo o fuentes de ingresos.
El programa puede ser utilizado tanto por compradores primerizos como por personas que ya han tenido una vivienda anteriormente.
Principales beneficios del préstamo FHA
Una de las razones por las que muchas personas consideran este tipo de hipoteca son sus características de accesibilidad.
Entre sus principales ventajas se encuentran:
Pago inicial reducido
Dependiendo de la situación crediticia del comprador y las condiciones del préstamo, un FHA Loan puede permitir un pago inicial más bajo que algunas hipotecas convencionales.
Esto puede facilitar la compra para personas que tienen ingresos suficientes para pagar una vivienda, pero todavía no cuentan con grandes ahorros.
Requisitos de crédito más flexibles
Los préstamos FHA suelen ser una alternativa para compradores que no tienen un historial crediticio perfecto. Aunque el puntaje de crédito sigue siendo un factor importante, los requisitos pueden ser diferentes a los de otros productos hipotecarios.
Posibilidad de utilizar programas de asistencia
En algunos estados existen programas de ayuda para compradores de vivienda que pueden combinarse con ciertos préstamos hipotecarios, como asistencia para el pago inicial o costos de cierre.
¿Qué requisitos se necesitan para un préstamo FHA?
Aunque pueden variar según el prestamista, normalmente se solicita:
- Identificación oficial.
- Comprobantes de ingresos.
- Historial laboral.
- Estados de cuenta bancarios.
- Información sobre deudas existentes.
- Evaluación del crédito.
Además, la vivienda debe cumplir determinados estándares establecidos para garantizar que sea una propiedad adecuada para el financiamiento.
¿Qué gastos deben considerarse?
Aunque un préstamo FHA puede reducir algunas barreras iniciales, comprar una vivienda implica otros gastos que deben incluirse en la planificación financiera.
Entre ellos:
- Pago inicial.
- Costos de cierre.
- Seguro hipotecario.
- Impuestos de propiedad.
- Mantenimiento del hogar.
- Servicios básicos.
Crear un presupuesto completo antes de solicitar una hipoteca puede evitar dificultades financieras después de la compra.
FHA Loan y planificación financiera
Comprar una casa representa una de las decisiones financieras más importantes para una familia. Antes de adquirir una propiedad, es recomendable revisar el historial crediticio, reducir deudas innecesarias y comparar diferentes opciones de financiamiento.
Mejorar el puntaje crediticio, mantener ingresos estables y conocer las condiciones de diferentes préstamos puede aumentar las posibilidades de obtener mejores términos hipotecarios.
La educación financiera permite tomar decisiones más informadas y evitar comprometer una parte excesiva del presupuesto mensual.
Diferencias entre FHA Loan y una hipoteca convencional
La principal diferencia es que el préstamo FHA cuenta con respaldo gubernamental, mientras que una hipoteca convencional depende completamente de los criterios establecidos por el prestamista.
Los préstamos FHA pueden ser atractivos para compradores que buscan requisitos más accesibles, mientras que las hipotecas convencionales pueden ofrecer ventajas para personas con mayor ahorro y mejor historial crediticio.
La mejor opción dependerá de la situación económica, objetivos personales y capacidad de pago de cada comprador.
Mantente informado antes de solicitar un préstamo FHA
Las condiciones de los programas hipotecarios, requisitos de crédito y costos asociados pueden cambiar con el tiempo. Antes de iniciar una solicitud, es recomendable comparar opciones, revisar diferentes prestamistas y analizar cuidadosamente las condiciones del contrato.
En nuestro portal encontrarás más guías sobre créditos en Estados Unidos, préstamos personales, hipotecas, refinanciamiento, programas de vivienda, educación financiera y oportunidades para mejorar tu estabilidad económica.
Tener información clara sobre las diferentes alternativas de financiamiento puede ayudarte a tomar mejores decisiones y acercarte al objetivo de comprar una vivienda en Estados Unidos.